Análisis: Repsol, S.A. — BME (España)
REP
Datos revisados: 2026-09-01 · Método y fuentes detallados en el informe completo.
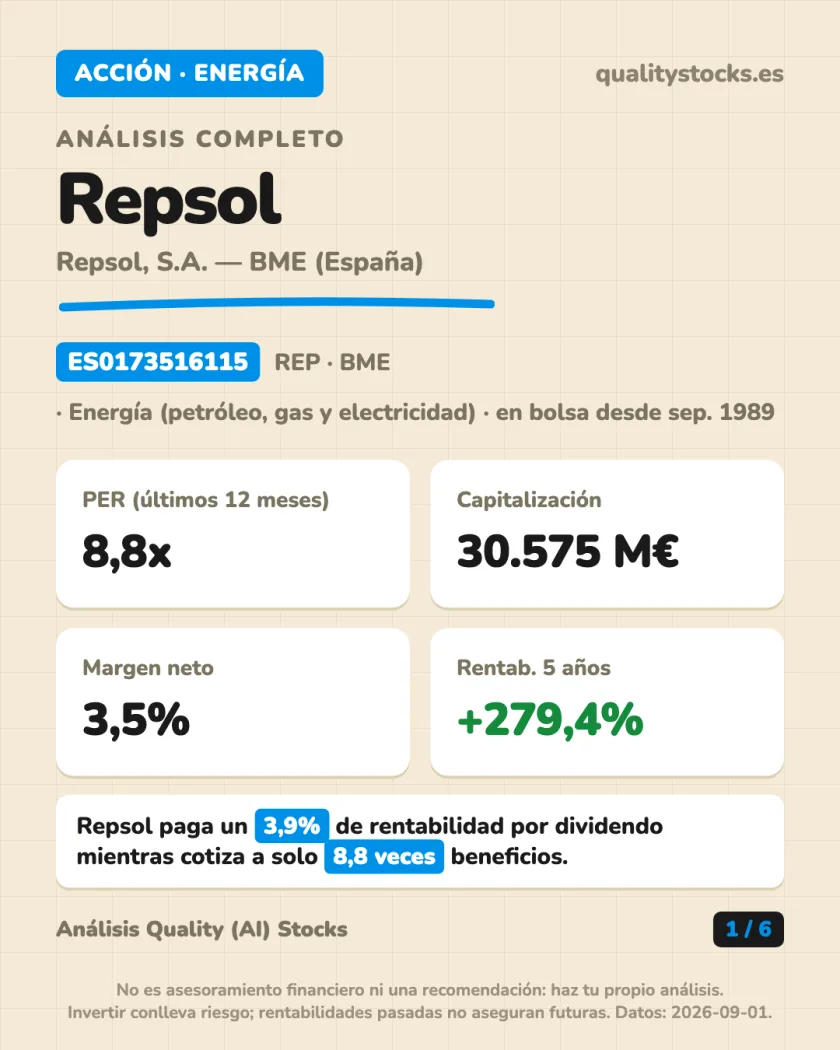
Acciones Repsol: análisis del negocio, el PER y los riesgos con datos verificables.
Lo esencial antes de profundizar
- Ticker
- REP
- Valoración revisada
- 8,8x
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-09-01
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
# Repsol (REP · BME)
En 30 segundos
- Repsol es la petrolera integrada española: extrae petróleo y gas, lo refina y lo vende en gasolineras, luz y gas.
- Cotiza a un PER de 8,8 veces, por debajo de la media histórica del sector energético europeo.
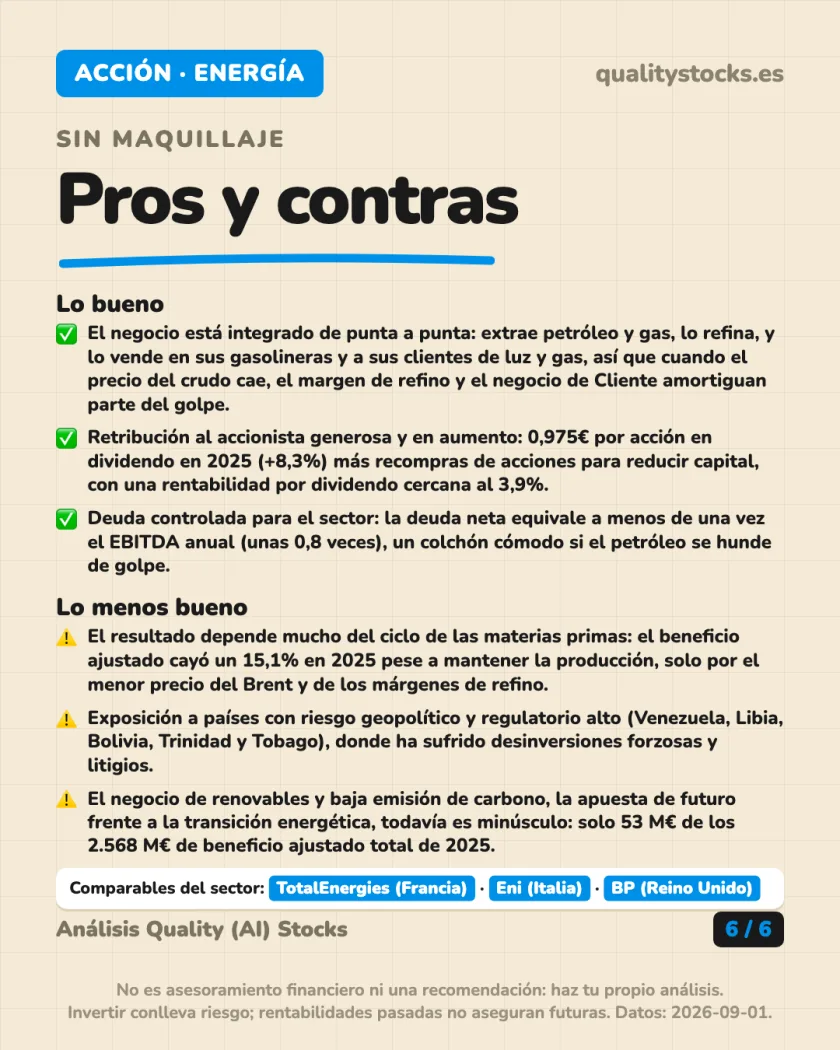
- Paga un dividendo generoso, cercano al 3,9%, además de recomprar acciones.
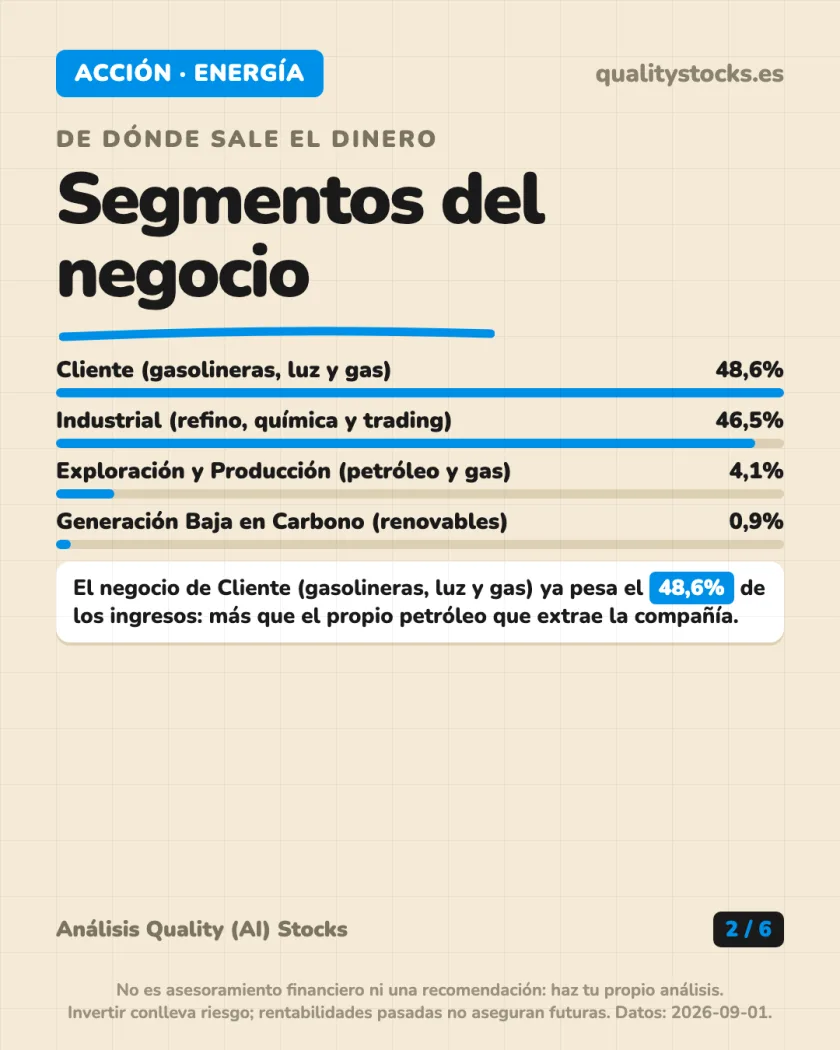
- El negocio de Cliente (gasolineras, luz y gas) ya pesa más en ingresos que el propio petróleo que extrae.
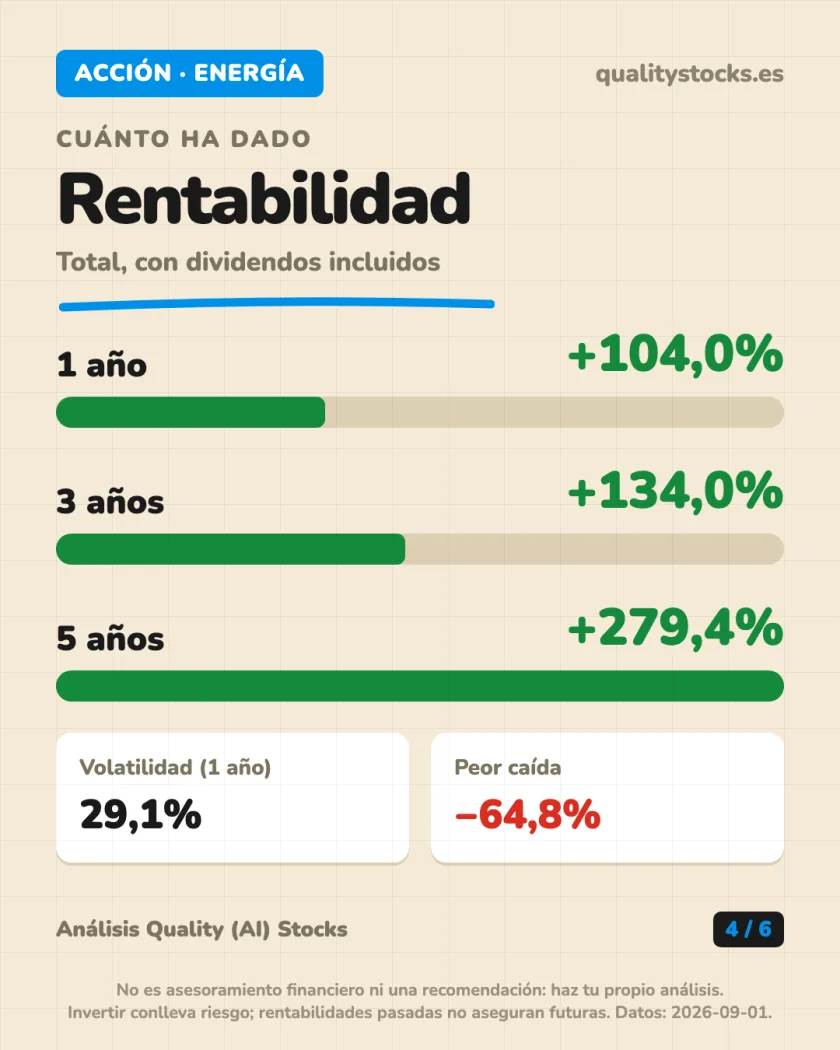
- Su peor caída histórica ha sido de un −64,8%, y tardó casi 4 años en recuperarse: no es una acción tranquila.
De dónde sale el dinero
Ingresos por línea de negocio (2025):
- Cliente (gasolineras, luz y gas): 48,6%.
- Industrial (refino, química y trading): 46,5%.
- Exploración y Producción (extracción de crudo y gas): 4,1%.
- Generación Baja en Carbono (renovables): 0,9%.
Sorprende que Exploración y Producción pese tan poco: gran parte de su crudo se lo vende a su propia refinería, y esa venta interna no cuenta como ingreso externo.
La idea: casi la mitad del dinero de Repsol viene de vendernos gasolina, luz y gas, no de extraer petróleo.
Dónde vende y cómo evolucionan los ingresos
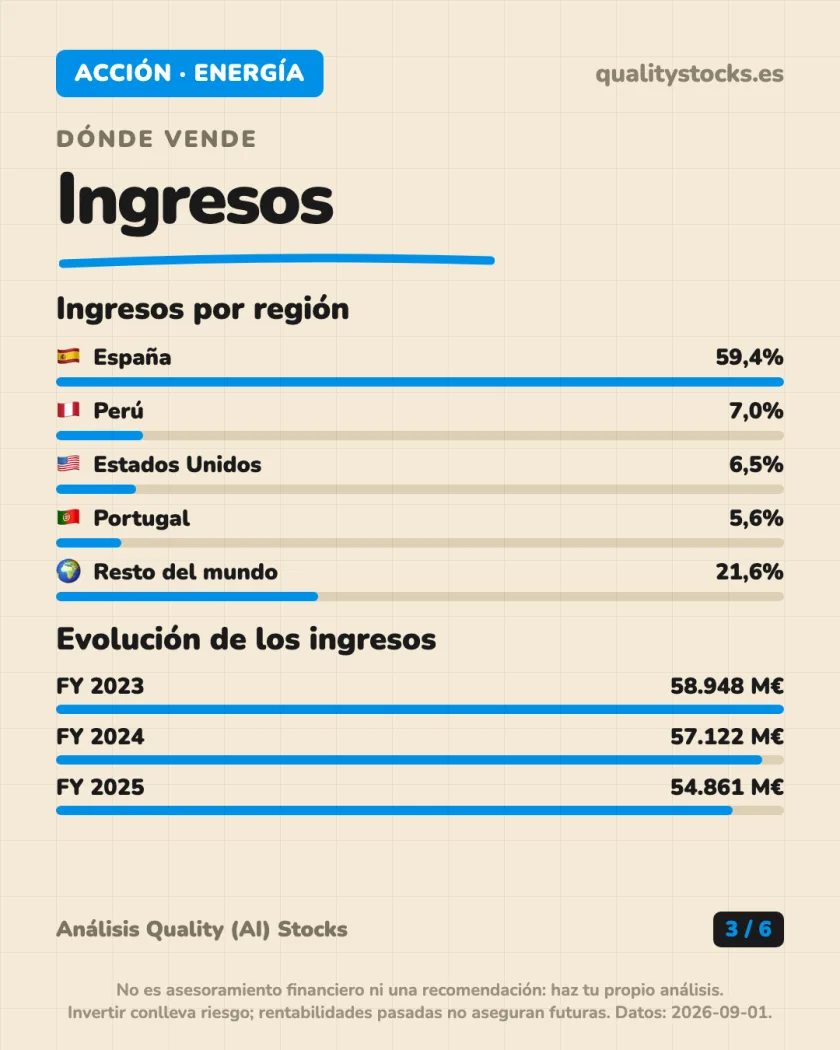
Geografía de ventas (2025), muy concentrada en España:
- 🇪🇸 España: 59,4%.
- 🇵🇪 Perú: 7,0%.
- 🇺🇸 Estados Unidos: 6,5%.
- 🇵🇹 Portugal: 5,6%.
- 🌍 Resto del mundo: 21,6% (ningún país individual supera el 4%).
Los ingresos bajan tres años seguidos: 58.948 M€ en 2023, 57.122 M€ en 2024 y 54.861 M€ en 2025. No es que venda menos: el Brent cayó un 14,5% (de 80,8$ a 69,1$/barril) y sus ventas siguen ese precio.
La idea: Repsol depende mucho de España y del precio del petróleo; si el crudo baja, sus ingresos bajan aunque venda el mismo volumen.
Ratios y fiscalidad española
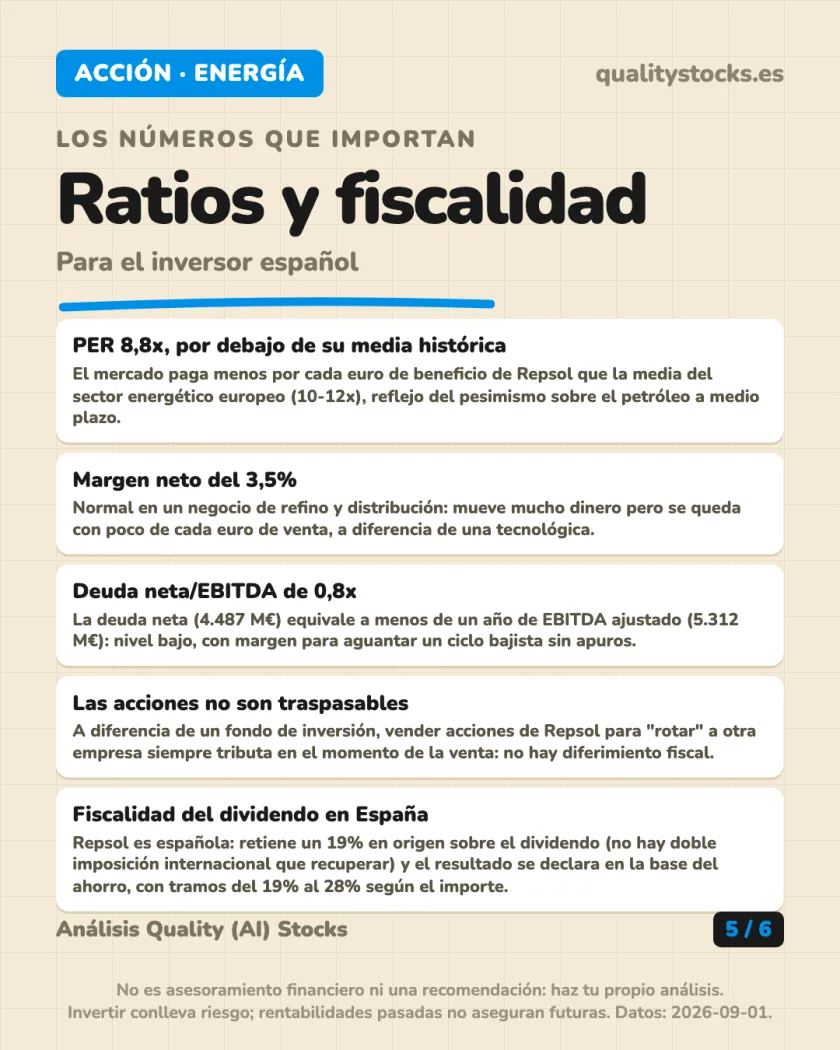
- PER de 8,8x, por debajo de la media del sector energético europeo (10-12x): pesimismo del mercado sobre el petróleo.
- Margen neto del 3,5%: normal en refino y distribución.
- Deuda neta/EBITDA de 0,8x (4.487 M€ de deuda neta frente a un EBITDA ajustado de 5.312 M€): compara lo que debe con lo que gana antes de impuestos, intereses y amortizaciones; nivel bajo.
- No es traspasable: vender para pasar el dinero a otra empresa siempre tributa en el momento de la venta, a diferencia de un fondo.
- Dividendo sin doble imposición: al ser española, retiene un 19% en origen; se declara en la base del ahorro, con tramos del 19% al 28%.
La idea: barata según el PER, con poca deuda para el sector, pero vender para rotar siempre tributa.
Conceptos: PER · márgenes · deuda · valoración · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Negocio, valoración, rentabilidad histórica, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Stocks. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.