Análisis: Apple Inc. — NASDAQ (EEUU)
AAPL
Datos revisados: 2026-08-30 · Método y fuentes detallados en el informe completo.
Acciones Apple: análisis del negocio, el PER y los riesgos con datos verificables.
Lo esencial antes de profundizar
- Ticker
- AAPL
- Valoración revisada
- 36,7x
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-30
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
Ver su Radiografía en 5 notas → Sus notas frente a su grupo en valoración, rentabilidad, solidez, crecimiento y dividendo.
# Apple (AAPL)
En 30 segundos
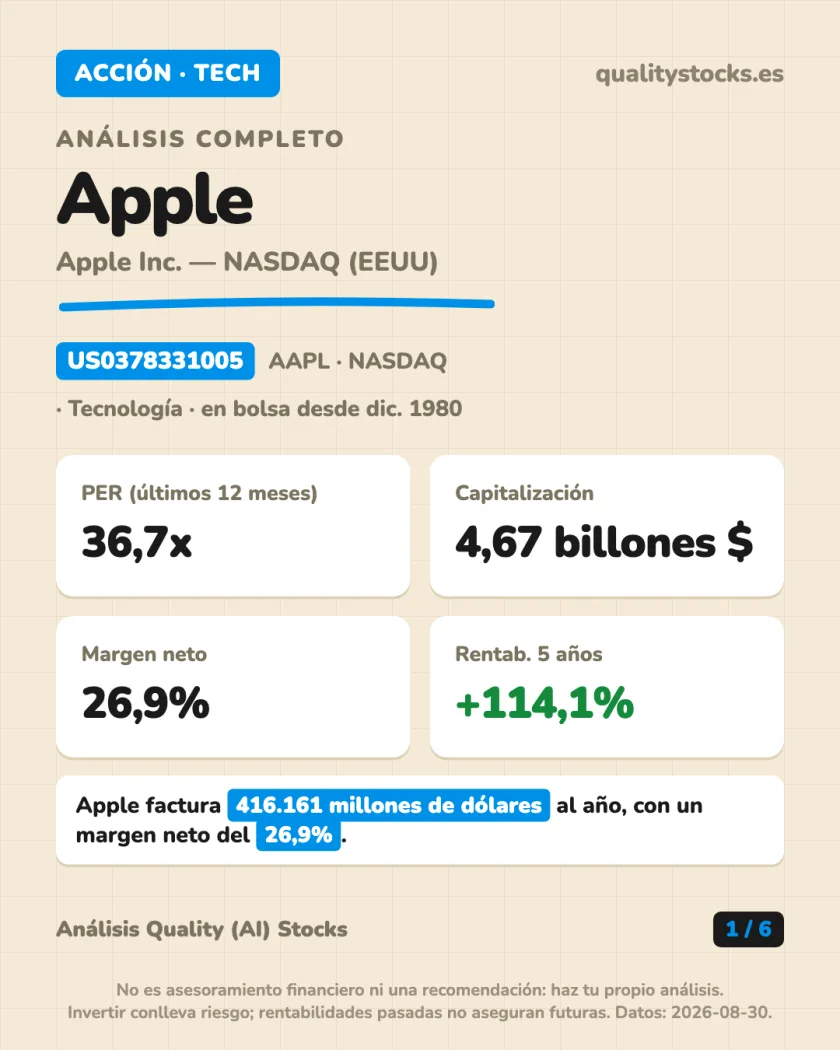
- Apple cotiza en NASDAQ (AAPL) desde diciembre de 1980 y capitaliza unos 4,67 billones de dólares.
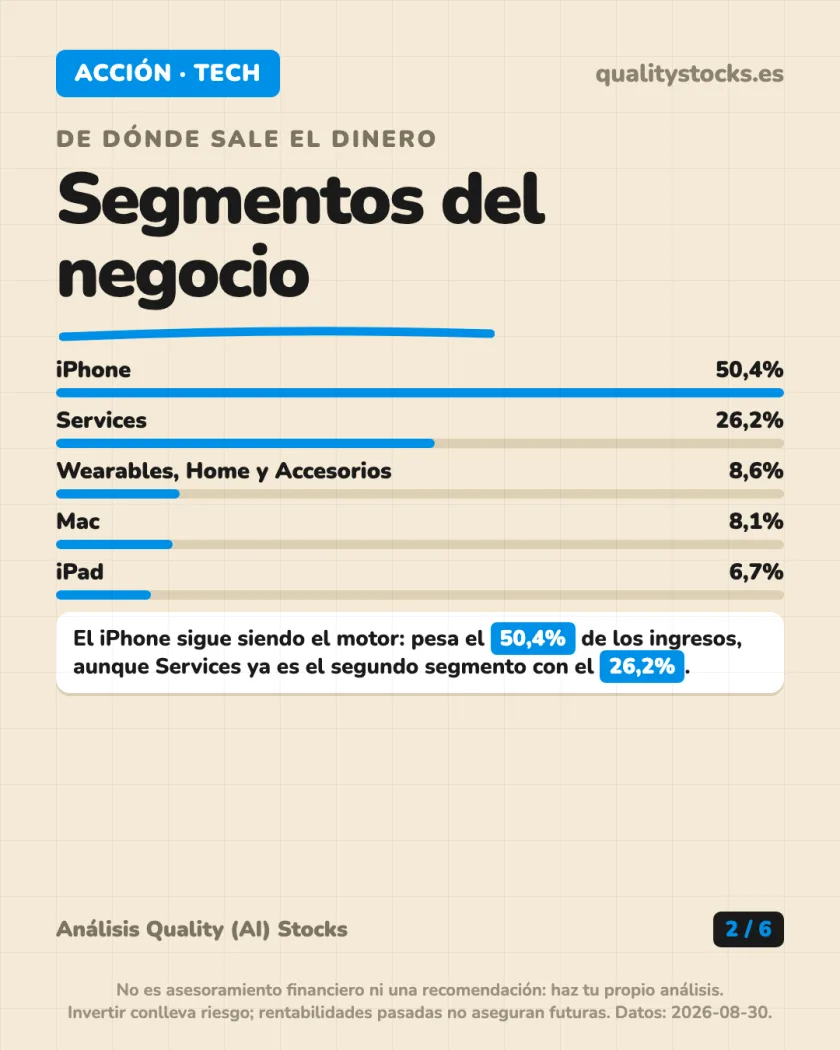
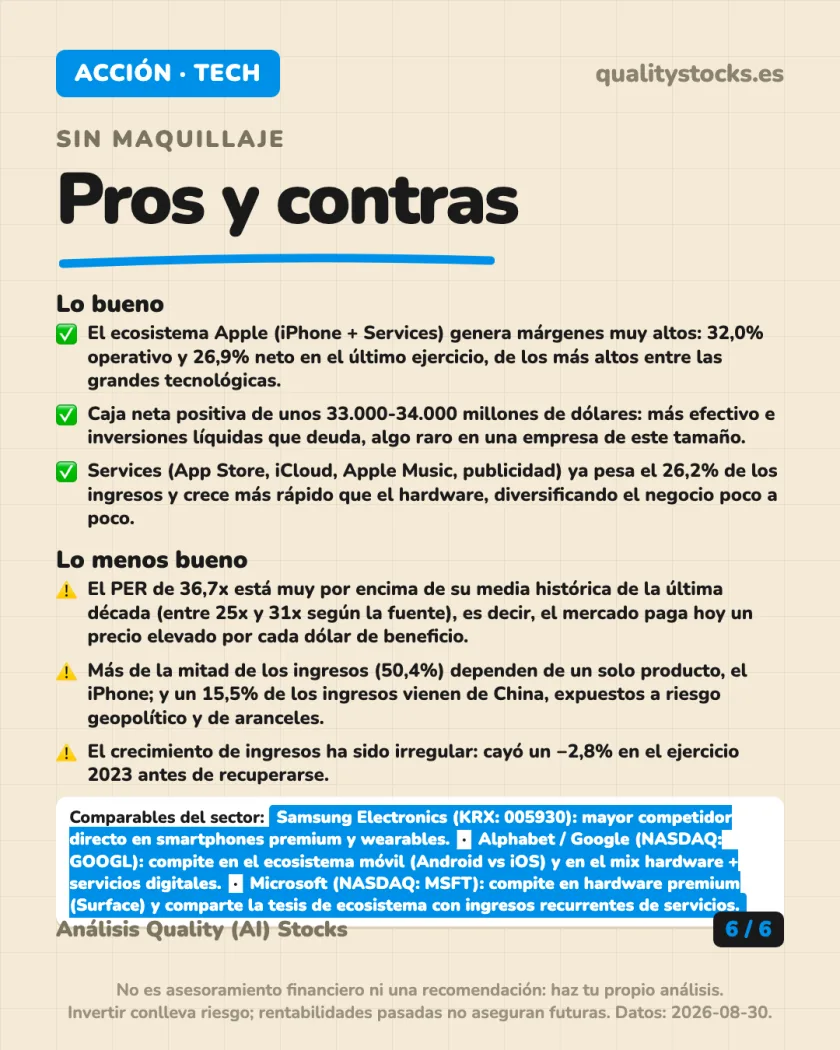
- El iPhone sigue siendo el motor: 50,4% de los ingresos. Services (App Store, iCloud, publicidad) ya pesa el 26,2%.
- Márgenes muy altos: 32,0% operativo y 26,9% neto, con más caja que deuda.
- El PER actual (36,7x) está muy por encima de su media histórica de la última década (25x-31x).
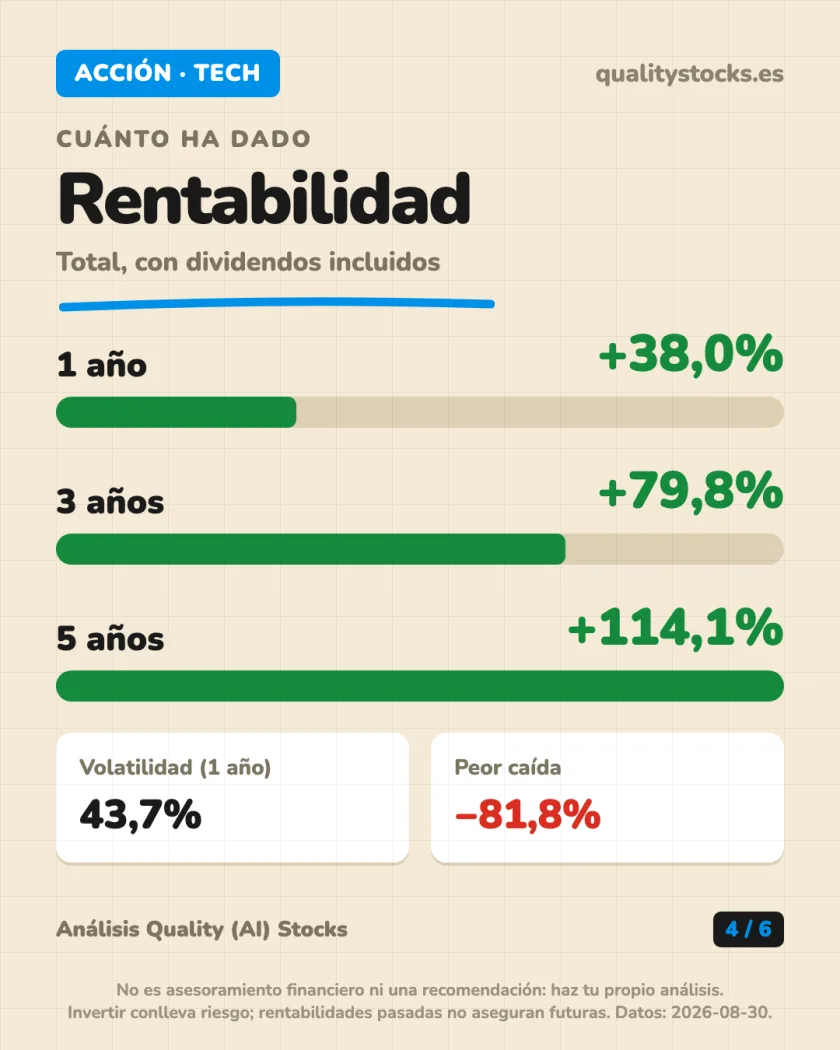
- A 5 años ha dado un +114,1%, pero en su peor caída histórica llegó a perder un −81,8% y tardó casi 5 años en recuperarse.
De dónde sale el dinero
Ingresos por segmento de negocio, último ejercicio fiscal:
- iPhone: 50,4%
- Services (App Store, iCloud, Apple Music, publicidad): 26,2%
- Wearables, Home y Accesorios (Apple Watch, AirPods, HomePod): 8,6%
- Mac: 8,1%
- iPad: 6,7%
Más de la mitad del negocio depende de un solo producto. Services es la parte que más crece y da ingresos recurrentes.
La idea: Apple sigue siendo, en el fondo, una empresa de iPhones, con Services como diversificación creciente.
Dónde vende y cómo evolucionan los ingresos
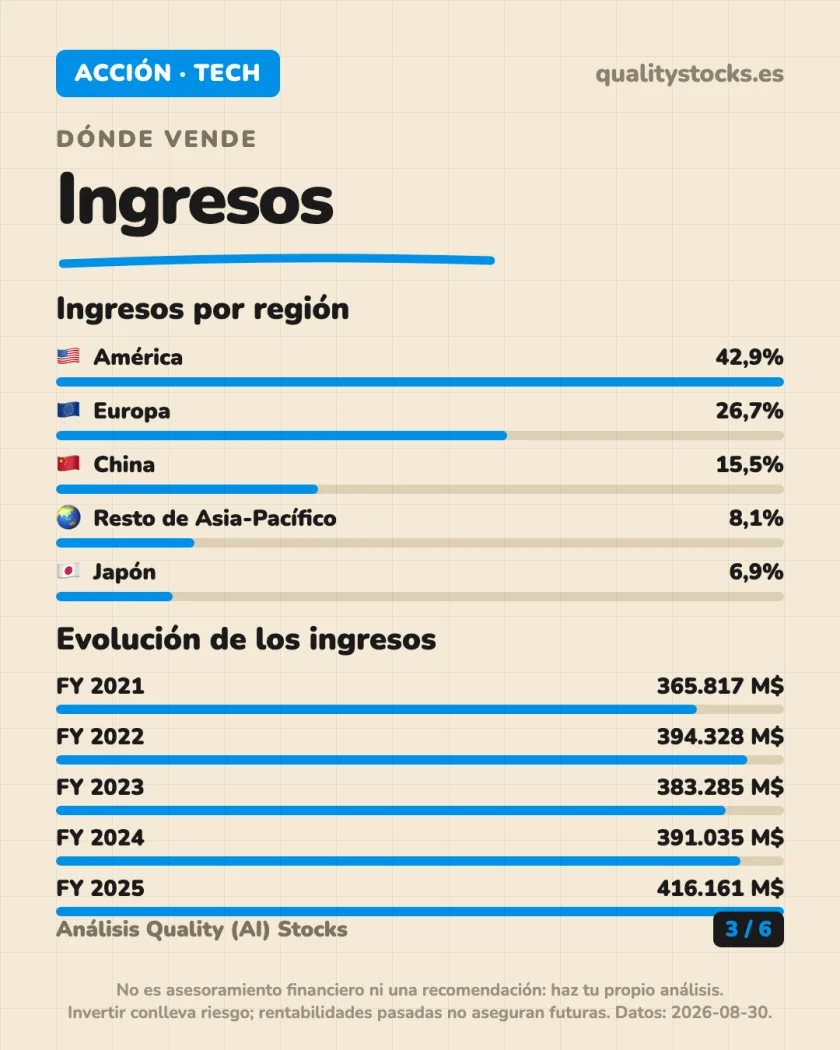
Geografía de ingresos:
- América: 42,9%
- Europa: 26,7%
- China: 15,5%
- Resto de Asia-Pacífico: 8,1%
- Japón: 6,9%
Un 15,5% de las ventas viene de China: riesgo geopolítico y de aranceles.
Ingresos anuales, últimos 5 ejercicios fiscales:
- FY 2021: 365.817 M$
- FY 2022: 394.328 M$
- FY 2023: 383.285 M$ (cayó un −2,8%)
- FY 2024: 391.035 M$
- FY 2025: 416.161 M$
La idea: el crecimiento no ha sido una línea recta. Hubo un año de caída (2023) antes de acelerar de nuevo.
Ratios y fiscalidad española
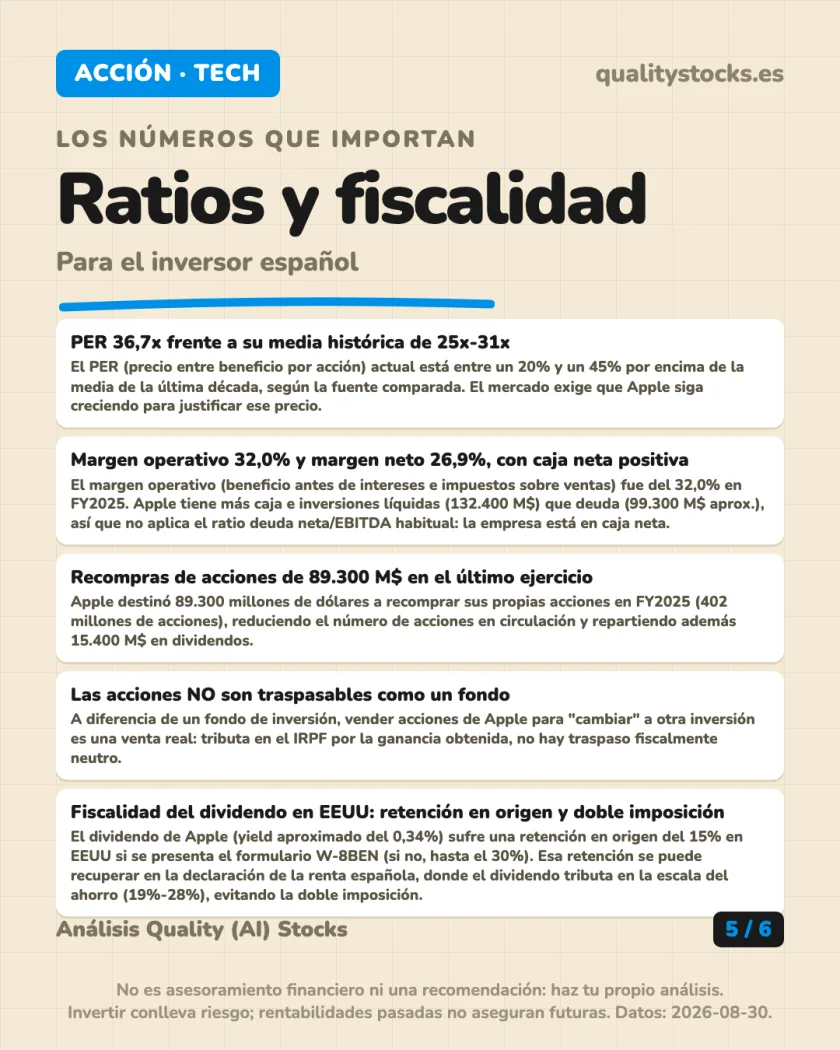
- PER 36,7x frente a una media histórica de 25x-31x: cotiza cara respecto a su propio pasado.
- Margen operativo 32,0% y margen neto 26,9%: de los más altos entre las grandes tecnológicas.
- Caja neta positiva de unos 33.000-34.000 millones de dólares: más efectivo e inversiones líquidas que deuda. Por eso no aplica un ratio de deuda neta/EBITDA.
- 89.300 millones de dólares en recompras de acciones en el último ejercicio, además de 15.400 millones en dividendos.
Fiscalidad para un inversor español:
- Las acciones no son traspasables como un fondo. Vender para cambiar de inversión es una venta real y tributa en el IRPF.
- El dividendo (yield aproximado del 0,34%) sufre retención en origen del 15% en EEUU con el formulario W-8BEN (hasta el 30% sin él). Se recupera en la declaración por el convenio de doble imposición, y tributa en la escala del ahorro española (19%-28%).
La idea: una máquina de generar caja, pero ya muy reflejado en el precio. El dividendo extranjero, además, implica trámites que un fondo español no tiene.
Conceptos: PER · márgenes · deuda · valoración · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Negocio, valoración, rentabilidad histórica, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Stocks. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.