Análisis: Naturgy Energy Group, S.A. — BME (España)
NTGY
Datos revisados: 2026-09-02 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Ticker
- NTGY
- Valoración revisada
- 13,0x
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-09-02
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
En 30 segundos
- Nos diste el ISIN ES0116870314: corresponde a Naturgy Energy Group (NTGY · BME), la energética española de gas y electricidad.
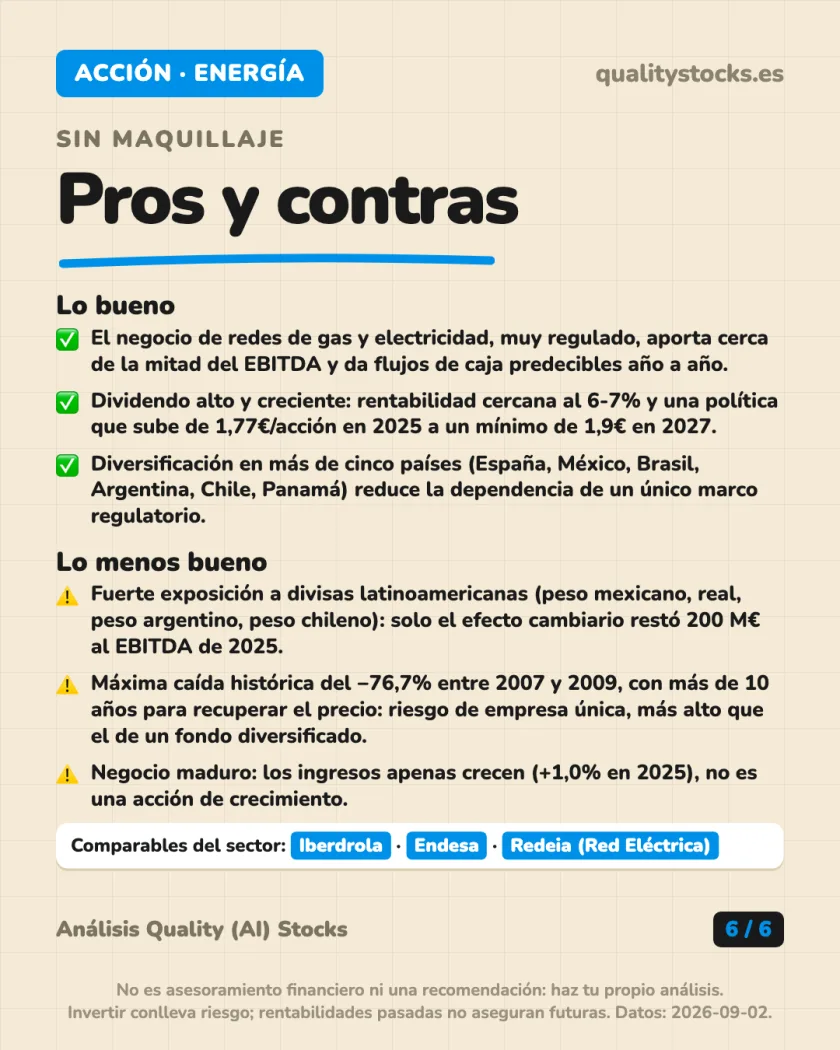
- Casi la mitad de su negocio son redes reguladas de gas y electricidad. Da ingresos predecibles, no espectaculares.
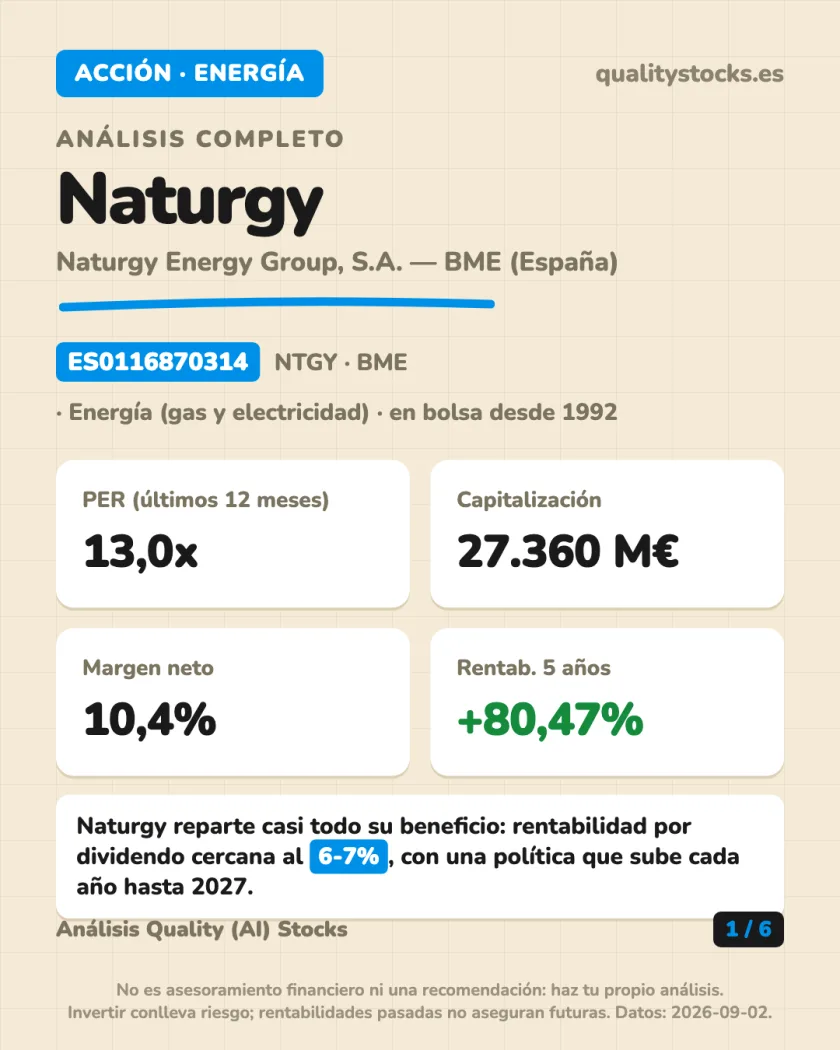
- Dividendo alto: rentabilidad cercana al 6-7% y subiendo cada año hasta 2027.
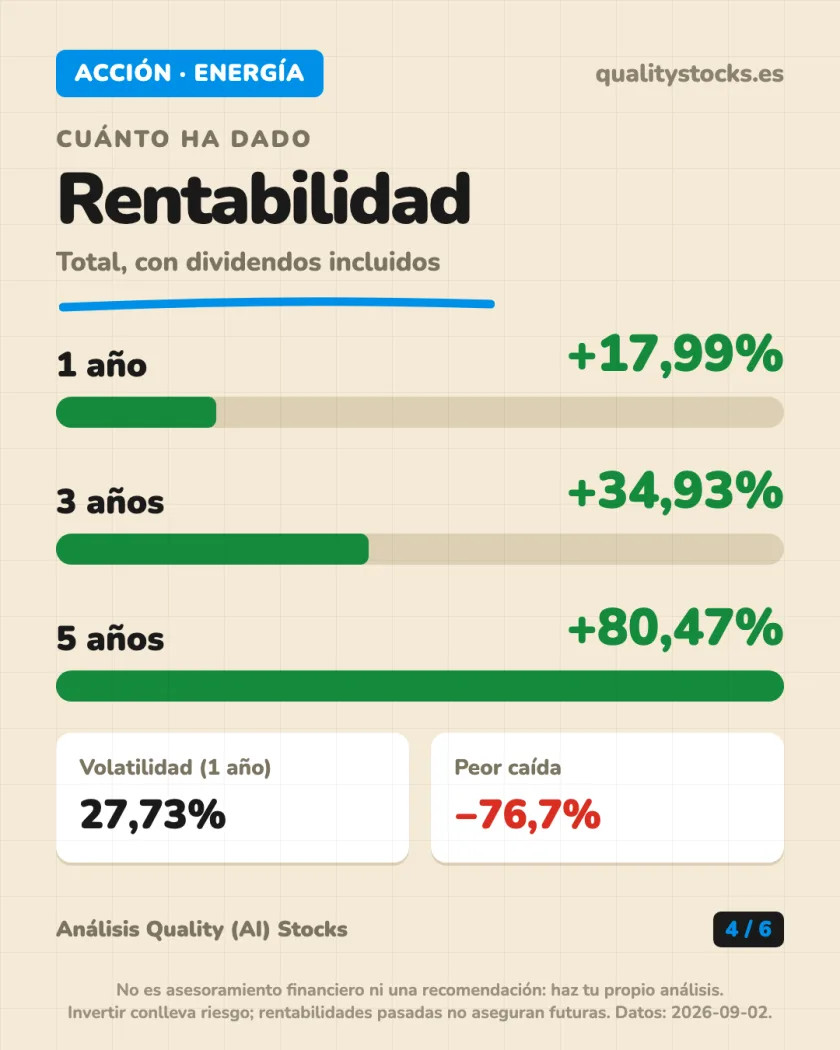
- Su peor caída histórica fue del −76,7% entre 2007 y 2009. Tardó más de 10 años en recuperar el precio.
- Es una acción de "empresa madura": ingresos casi planos, PER bajo, mucho dividendo. No es una acción de crecimiento.
La ficha
Naturgy Energy Group es la energética española nacida de Gas Natural SDG, fundada en 1992. Cotiza en el mercado continuo de Madrid (BME) con el ticker NTGY.
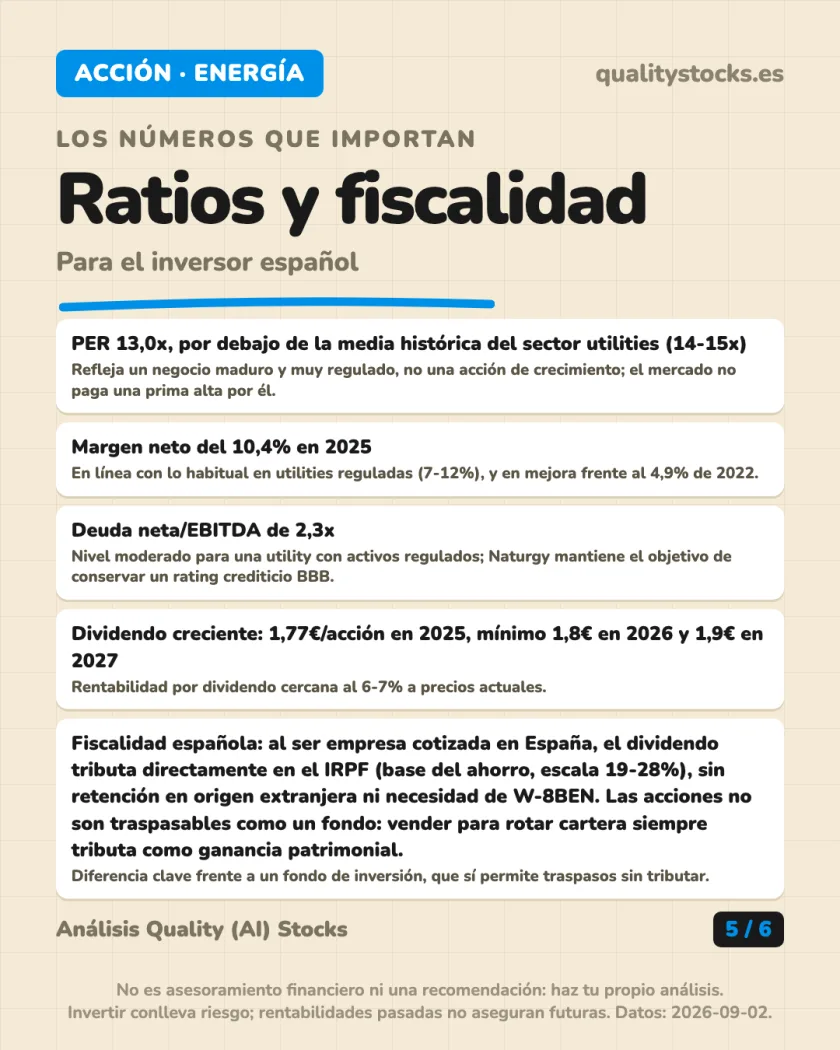
Su capitalización bursátil es de 27.360 millones de euros. El PER actual es de 13,0x: pagas 13€ por cada 1€ de beneficio anual que gana la empresa. Es un PER bajo para el mercado en general, típico de una utility madura y muy regulada.
Su margen neto en 2025 fue del 10,4% (beneficio neto sobre ventas). Ha mejorado mucho: en 2022 era solo del 4,9%.
La idea: Naturgy es una eléctrica y gasista española grande, barata en bolsa (PER bajo) y con buen margen, pero no una acción de moda.
De dónde sale el dinero
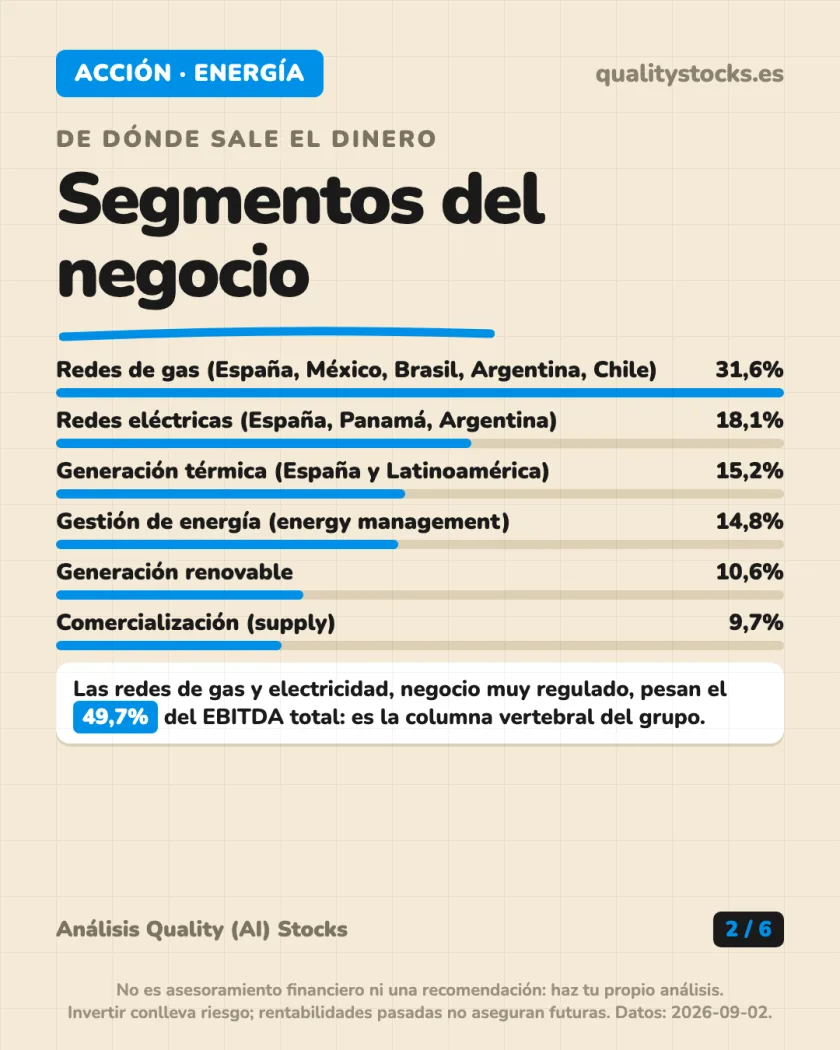
Naturgy no publica el desglose de ingresos por negocio (mucha venta es interna entre unidades). Sí publica el EBITDA (beneficio operativo antes de amortizaciones e impuestos) por línea de negocio, que usamos aquí como la mejor foto disponible de dónde gana dinero:
- Redes de gas (España, México, Brasil, Argentina, Chile): 31,6%.
- Redes eléctricas (España, Panamá, Argentina): 18,1%.
- Generación térmica, sobre todo centrales de gas en España: 15,2%.
- Gestión de energía (compra y cobertura de gas y electricidad): 14,8%.
- Generación renovable (hidráulica, eólica, solar): 10,6%.
- Comercialización a clientes finales (supply): 9,7%.
Casi la mitad del negocio (redes de gas + redes eléctricas, 49,7%) es actividad regulada: tarifas fijadas por ley, con ingresos muy estables de un año a otro.
La idea: casi la mitad de Naturgy es un negocio "de tubería regulada", predecible. El resto depende más del mercado.
Dónde vende y cómo evolucionan los ingresos
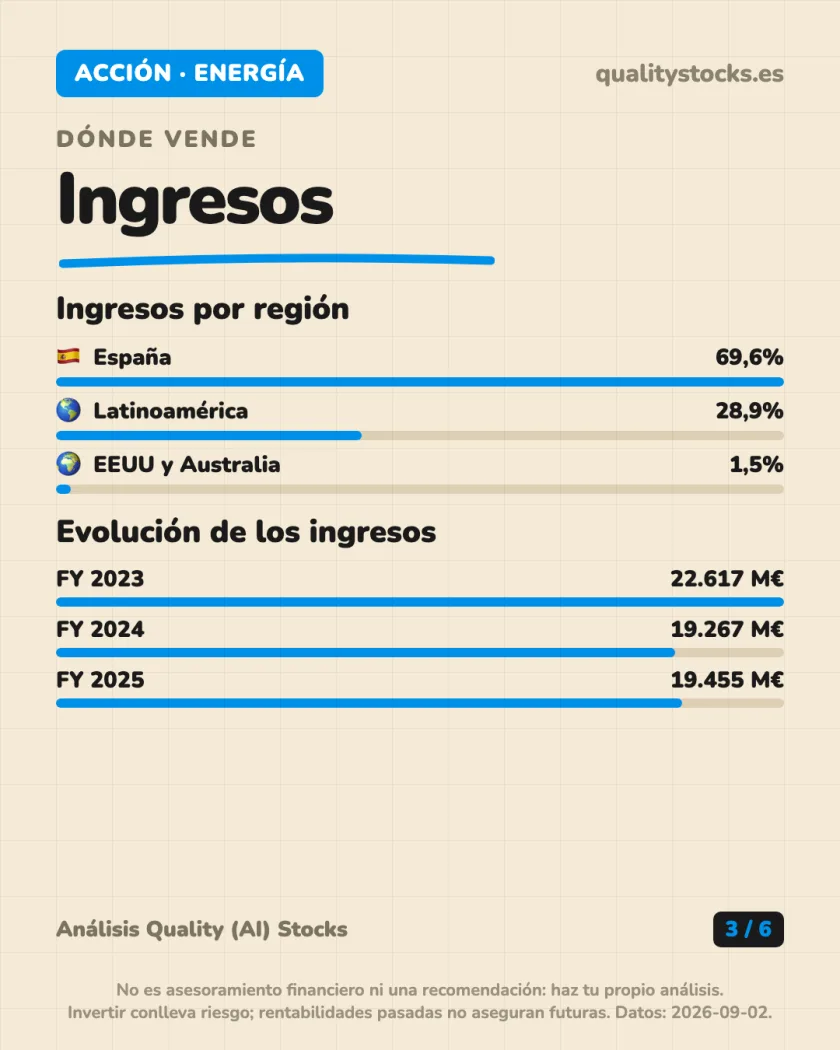
Por geografía (mismo cálculo, sobre EBITDA): España pesa el 69,6%, Latinoamérica el 28,9% (México, Brasil, Argentina, Chile, Panamá) y EEUU más Australia el 1,5%.
Los ingresos totales han sido bastante planos:
- FY 2023: 22.617 M€.
- FY 2024: 19.267 M€.
- FY 2025: 19.455 M€ (+1,0%).
La bajada entre 2023 y 2024 se debe sobre todo a menores precios de gas y electricidad, no a que la empresa venda menos. En 2025 el crecimiento fue mínimo.
La idea: ingresos casi congelados. Naturgy no es una empresa que vaya a duplicar ventas; gana dinero con eficiencia y regulación, no con crecimiento.
Ratios y fiscalidad española
- PER de 13,0x, por debajo de la media histórica del sector utilities (14-15x): el mercado no paga una prima alta por ella.
- Deuda neta/EBITDA de 2,3x, nivel moderado; Naturgy busca mantener el rating crediticio BBB.
- Dividendo: 1,77€/acción en 2025, con un mínimo de 1,8€ en 2026 y 1,9€ en 2027. Rentabilidad cercana al 6-7% a precios actuales.
- Al ser una empresa española cotizada en España, el dividendo tributa directamente en el IRPF, en la base del ahorro (escala del 19% al 28% según el importe). No hay retención en origen extranjera ni hace falta el formulario W-8BEN (eso solo aplica a acciones de EEUU).
- Las acciones no son traspasables como un fondo de inversión: vender para rotar la cartera siempre tributa como ganancia patrimonial.
La idea: fiscalmente es más simple que una acción extranjera, pero cada venta tributa, a diferencia de un fondo.
Conceptos: PER · márgenes · deuda · valoración · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Negocio, valoración, rentabilidad histórica, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Stocks. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.