Análisis: Firefly Aerospace Inc. — NASDAQ (EEUU)
FLY
Datos revisados: 2026-08-10 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Ticker
- FLY
- Valoración revisada
- N/A (pérdidas)
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-10
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
# Firefly Aerospace (FLY · NASDAQ)
En 30 segundos
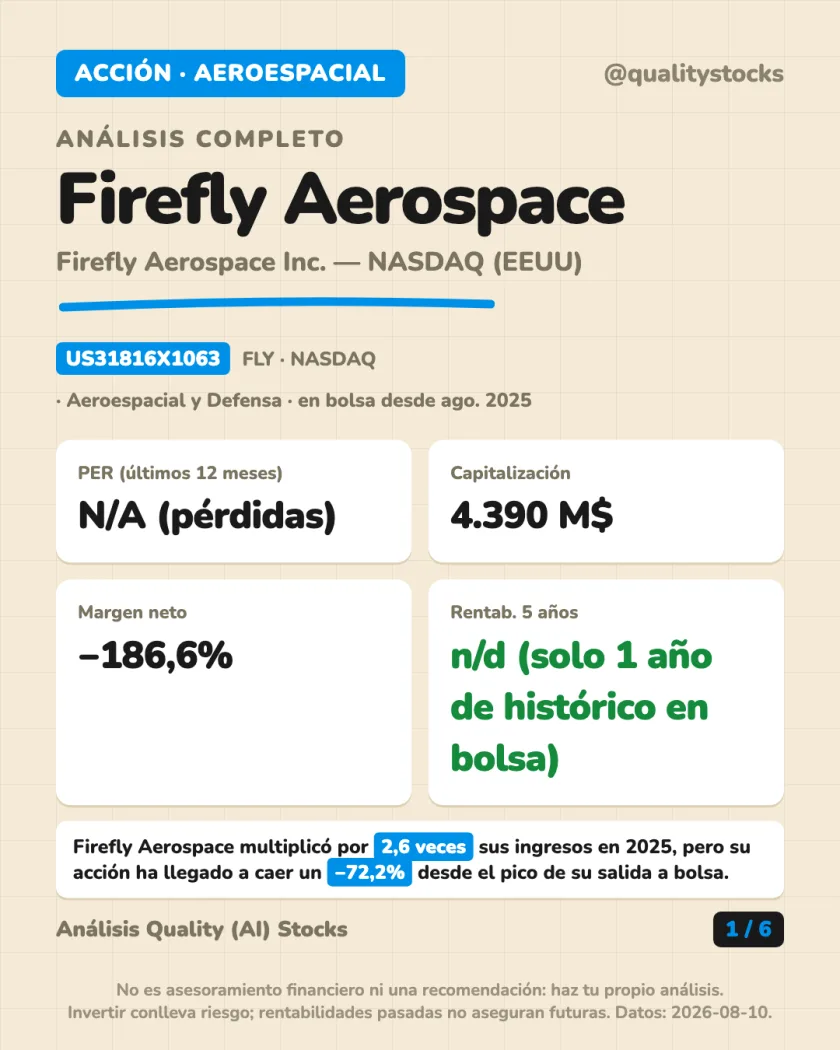
- Fabricante de cohetes y vehículos espaciales estadounidense, en bolsa desde agosto de 2025.
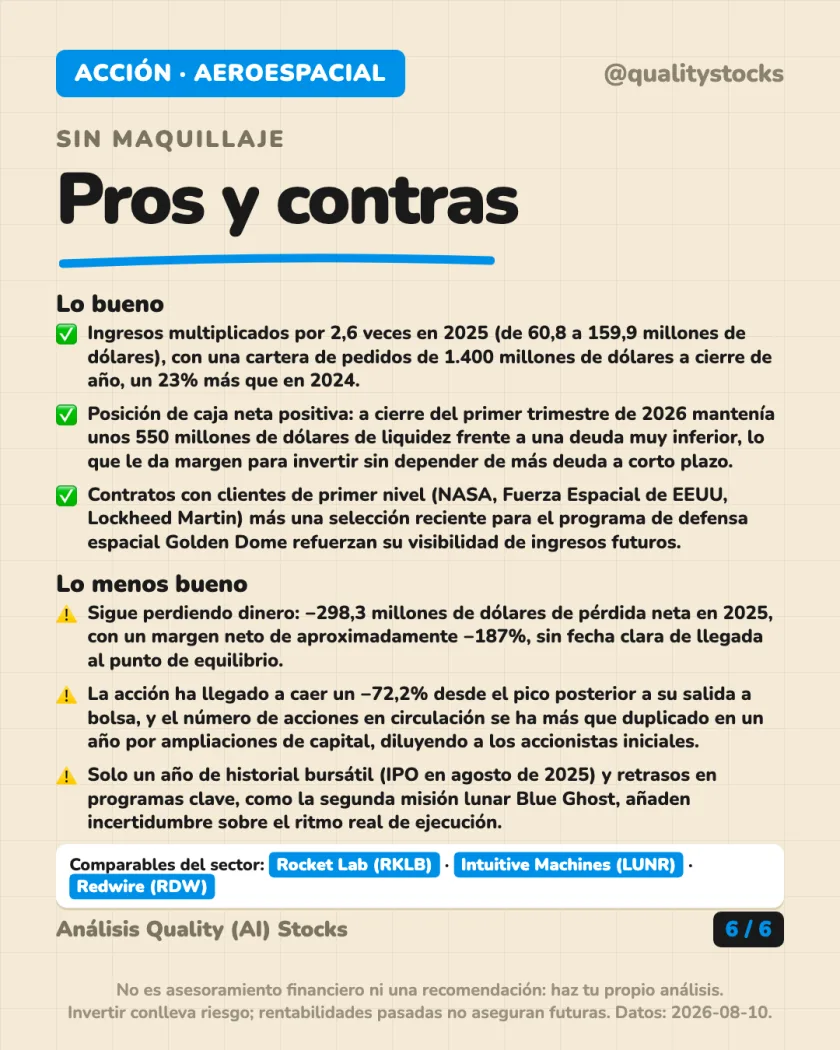
- Ingresos casi triplicados en 2025: de 60,8 a 159,9 millones de dólares.
- Sigue perdiendo dinero: −298,3 millones de dólares de pérdida neta en 2025.
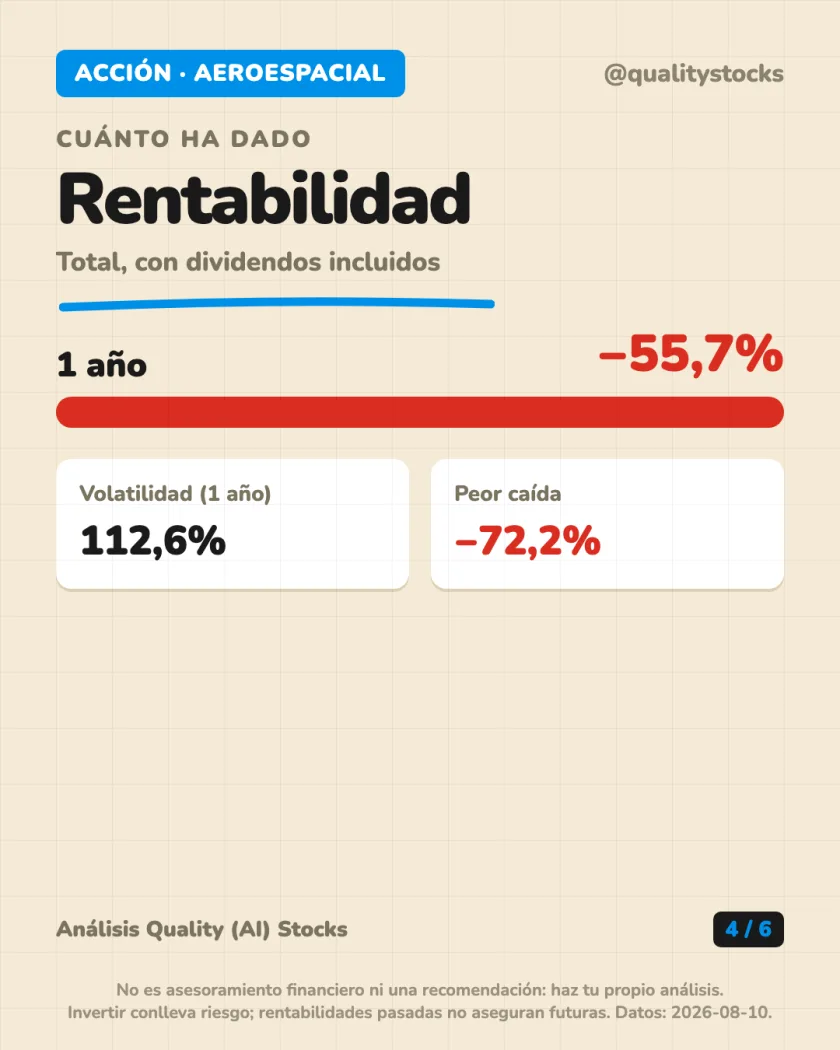
- La acción ha caído hasta un −72,2% desde el pico posterior a su salida a bolsa.
- Solo hay un año de historial en bolsa: aún no se puede juzgar a largo plazo.
De dónde sale el dinero
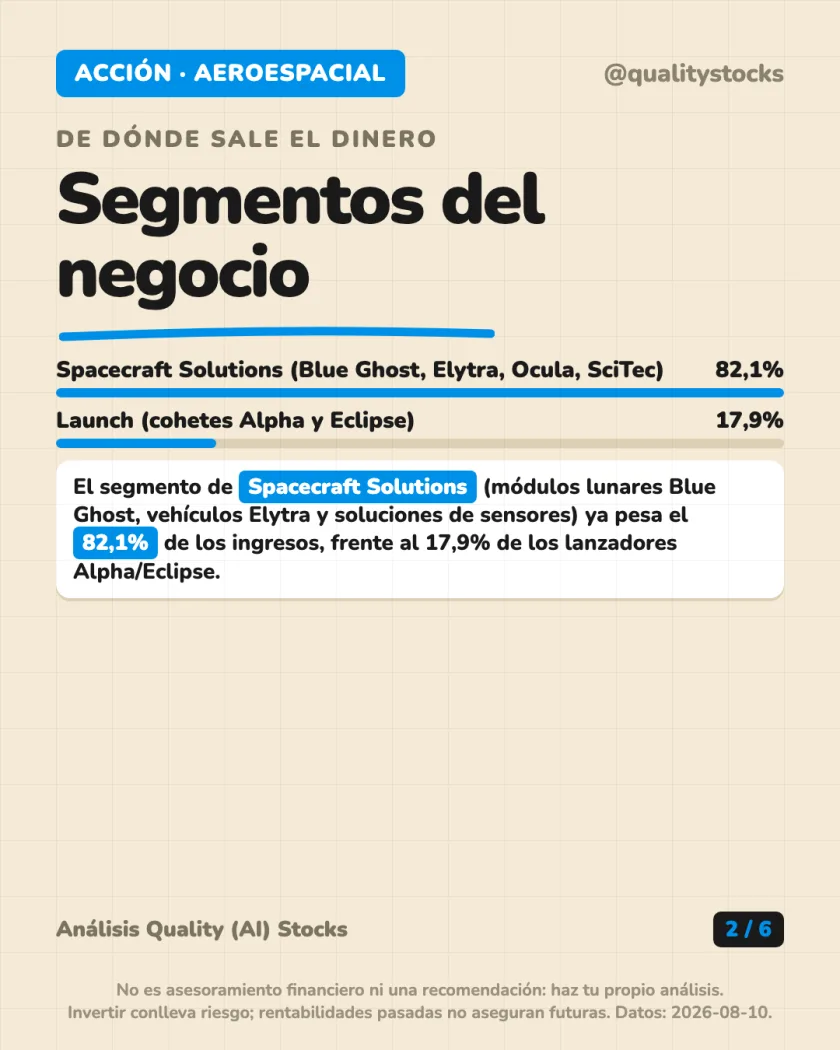
Firefly organiza su negocio en dos segmentos:
- Spacecraft Solutions (módulos lunares Blue Ghost, vehículos orbitales Elytra, sensores y software): 82,1% de los ingresos en 2025. Creció un 244% respecto a 2024.
- Launch (cohetes Alpha y el próximo Eclipse): 17,9% de los ingresos. Creció un 26%.
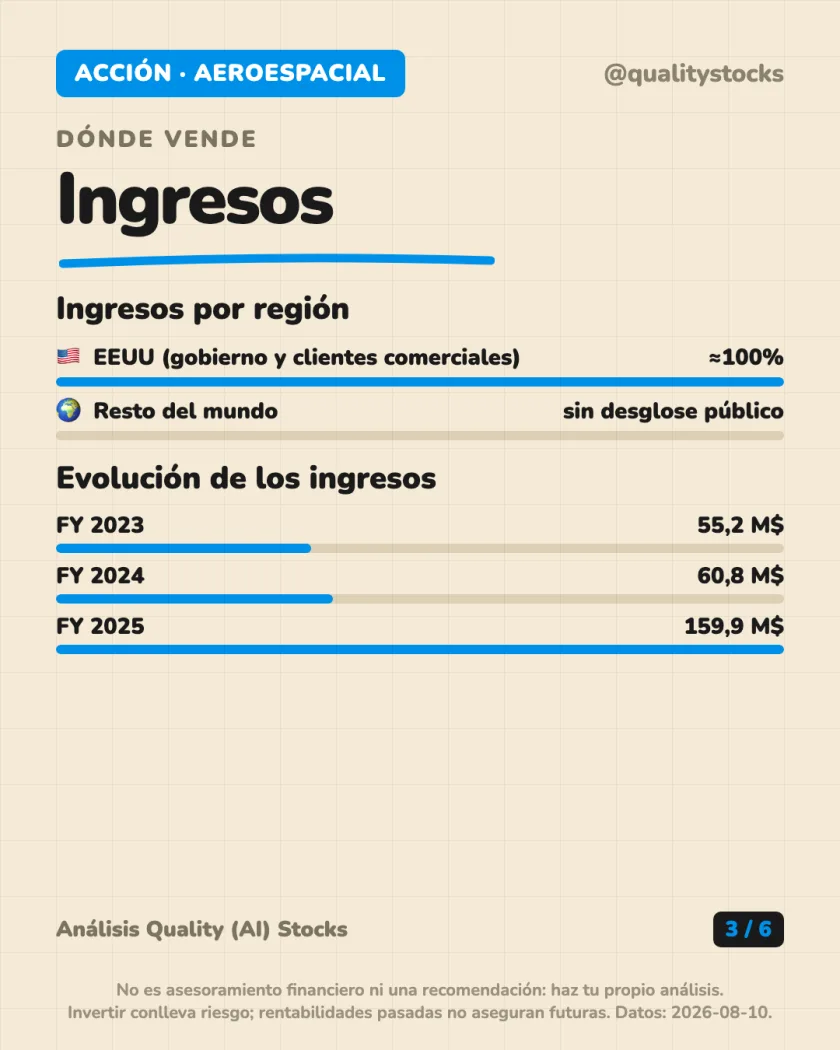
La empresa no publica un desglose exacto de ingresos por país. Cualitativamente, su negocio está muy concentrado en Estados Unidos: sus principales clientes son la NASA, la Fuerza Espacial de EEUU y contratistas de defensa como Lockheed Martin.
La idea: hoy Firefly ya gana más dinero llevando cosas al espacio (módulos, satélites) que lanzándolas, y depende mucho de contratos con el gobierno de EEUU.
Cómo evolucionan los ingresos
- FY 2023: 55,2 M$
- FY 2024: 60,8 M$ (+10%)
- FY 2025: 159,9 M$ (+163%)
- La propia empresa espera entre 420 y 450 millones de dólares en 2026, con cerca del 80% ya contratado.
- Tiene una cartera de pedidos (backlog) de 1.400 millones de dólares, un 23% más que el año anterior.
La idea: los ingresos crecen muy rápido y hay contratos futuros ya firmados, pero partiendo de una base todavía pequeña.
Ratios y fiscalidad española
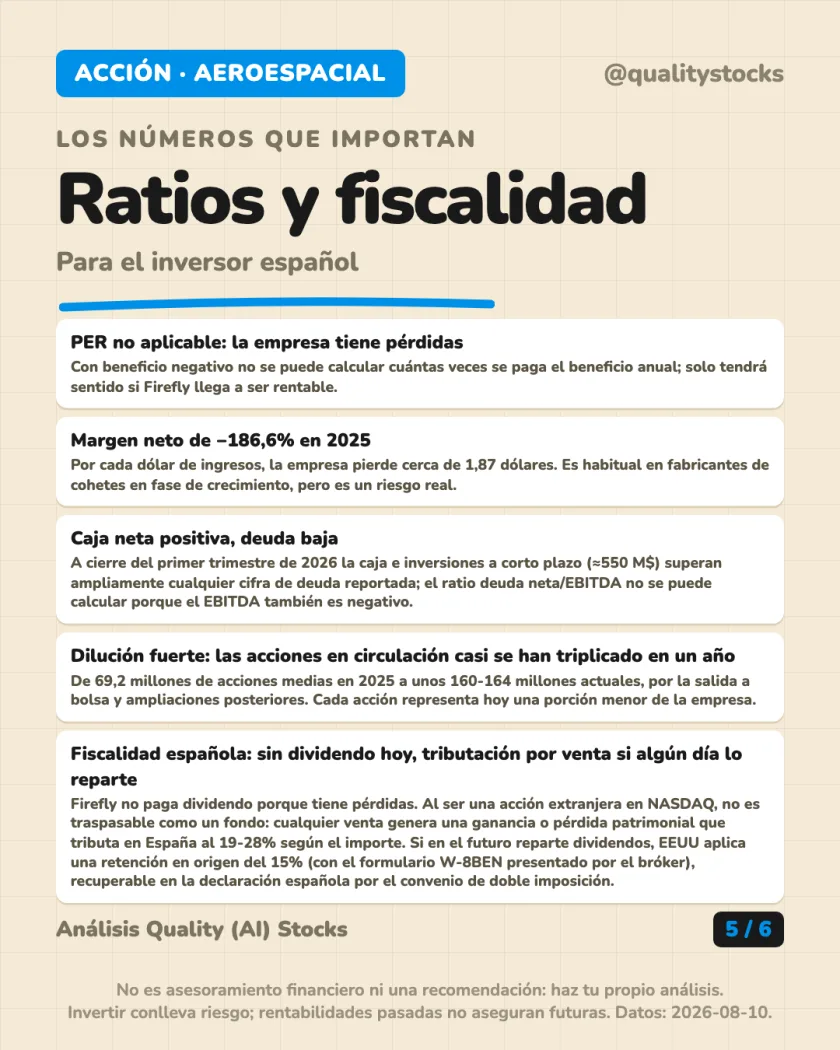
- PER no aplicable: hay pérdidas, así que no se puede calcular cuántas veces se paga el beneficio.
- Margen neto: −186,6% en 2025. Por cada dólar de ingresos, la empresa pierde cerca de 1,87 dólares.
- Deuda neta/EBITDA (deuda menos caja, dividida entre el beneficio operativo antes de amortizaciones): no calculable, porque el EBITDA también es negativo. Eso sí, la caja (≈550 M$ a marzo de 2026) supera ampliamente la deuda.
- Dilución: las acciones en circulación casi se han triplicado en un año (de 69 a más de 160 millones), por la salida a bolsa y ampliaciones de capital posteriores.
- Fiscalidad en España: Firefly no reparte dividendo (tiene pérdidas). Al ser una acción extranjera, no es traspasable como un fondo: vender genera una ganancia o pérdida patrimonial que tributa en España entre el 19% y el 28% según el importe. Si algún día reparte dividendos, EEUU aplicaría una retención en origen del 15% (con el formulario W-8BEN), recuperable en la declaración por el convenio de doble imposición.
La idea: hoy Firefly no da beneficios ni dividendo; lo que hay que vigilar es si algún día deja de perder dinero.
Conceptos: PER · márgenes · deuda · valoración · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Negocio, valoración, rentabilidad histórica, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Stocks. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.