Análisis: Bankinter, S.A. — Bolsa de Madrid (BME, Ibex 35)
BKT
Datos revisados: 2026-08-22 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Ticker
- BKT
- Valoración revisada
- 11,5x
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-22
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
# Bankinter (BKT · Bolsa de Madrid)
En 30 segundos
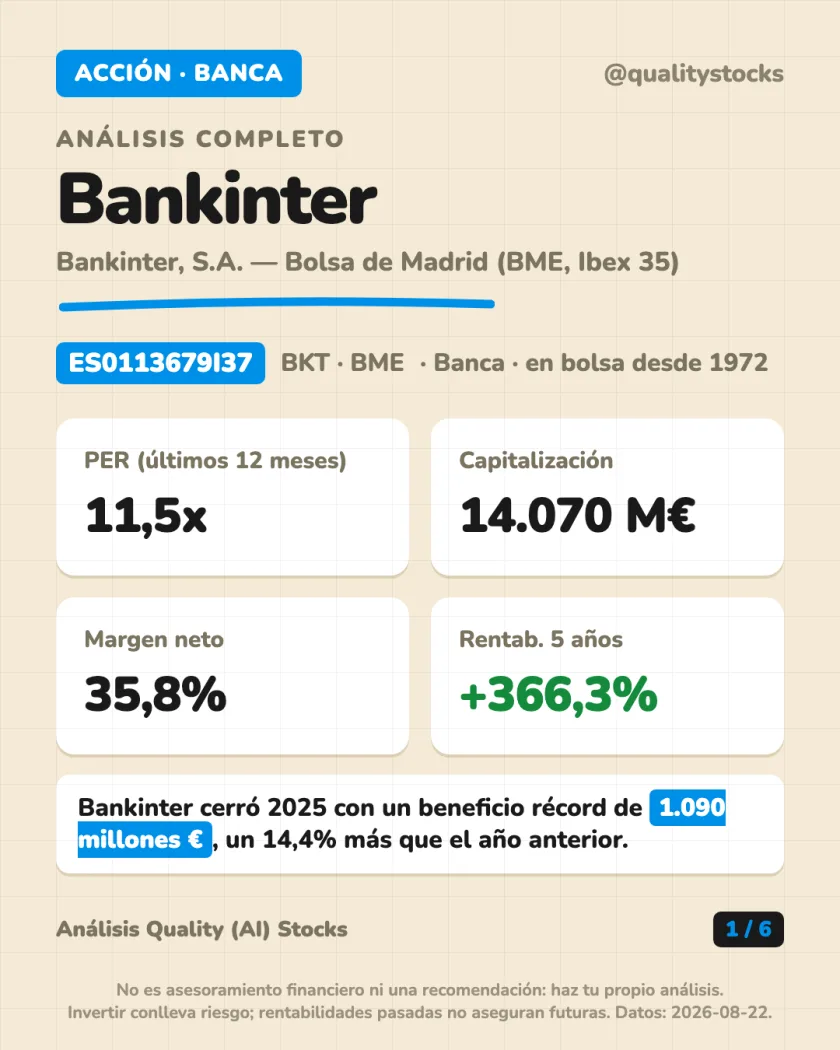
- Bankinter es un banco español (Ibex 35) que cerró 2025 con un beneficio récord de 1.090 millones €, un 14,4% más que en 2024.
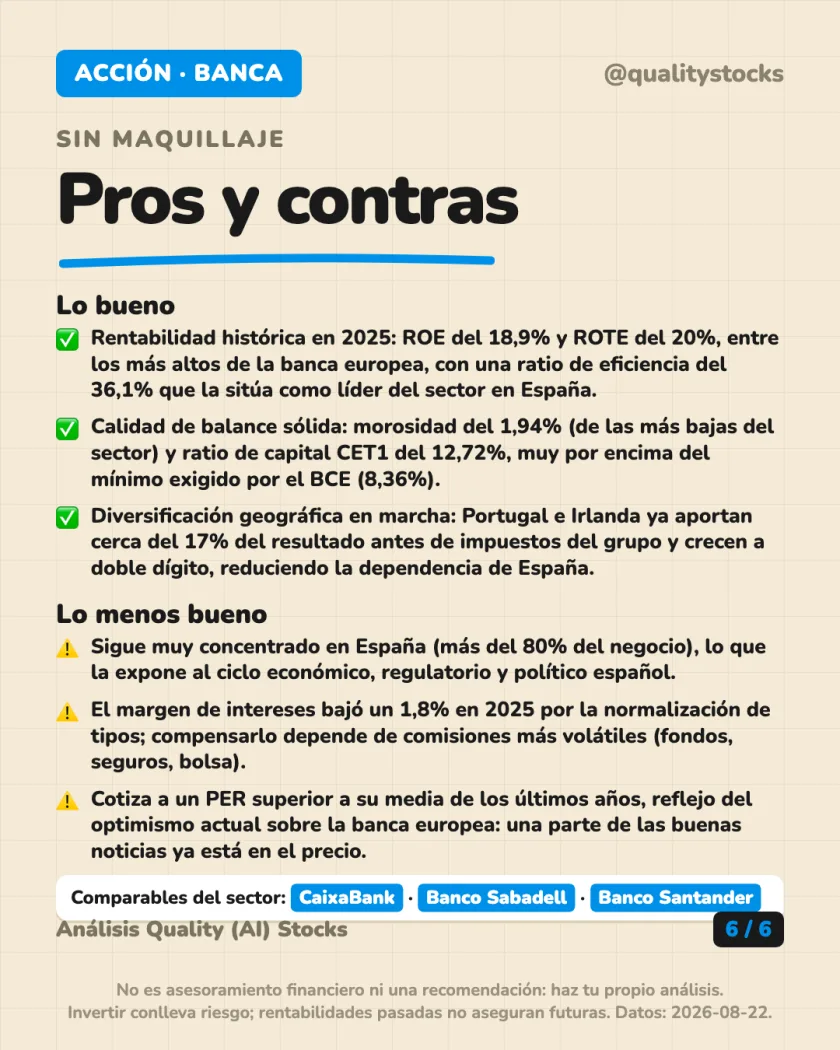
- Rentabilidad muy alta para el sector: ROE del 18,9% y ratio de eficiencia del 36,1%, de las mejores de la banca europea.
- Negocio muy concentrado: 83% en España, con Portugal e Irlanda como apuesta de crecimiento (aún el 17% del resultado).
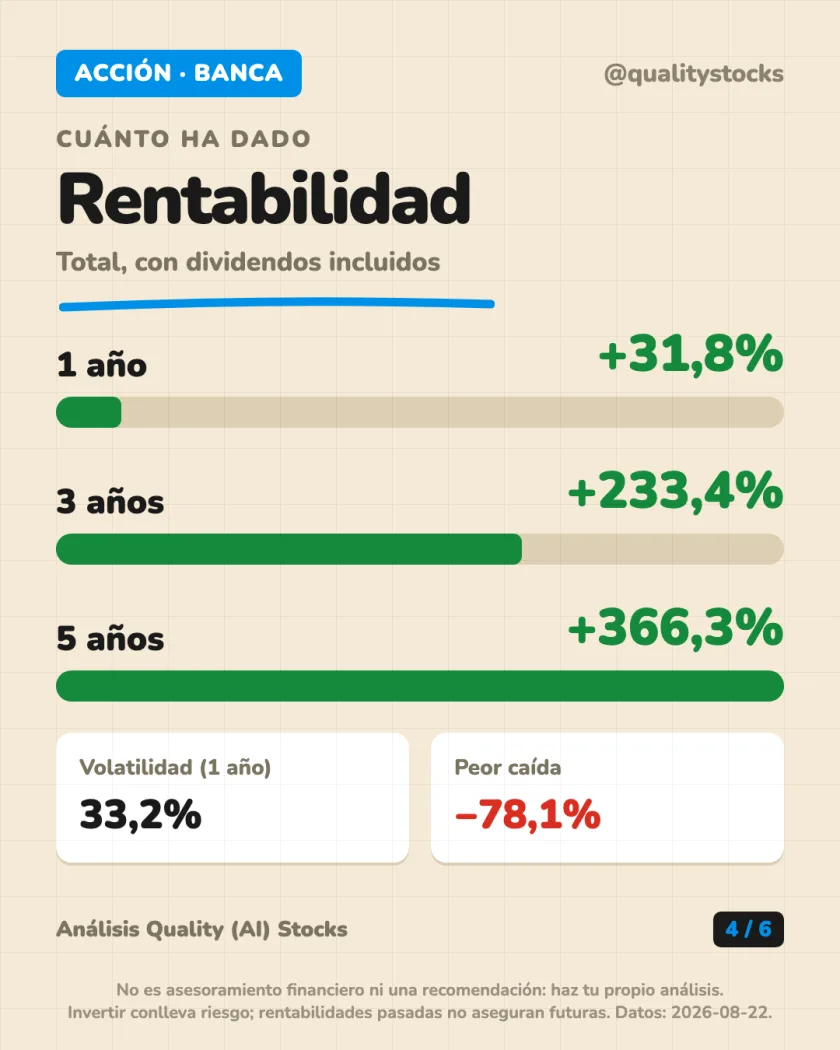
- En los últimos 5 años la acción ha dado +366,3% con dividendos incluidos, tras la fuerte subida de la banca con los tipos altos.
- Cotiza a un PER de 11,5x, por encima de su media reciente: parte del optimismo ya está en el precio.
De dónde sale el dinero: los negocios de Bankinter
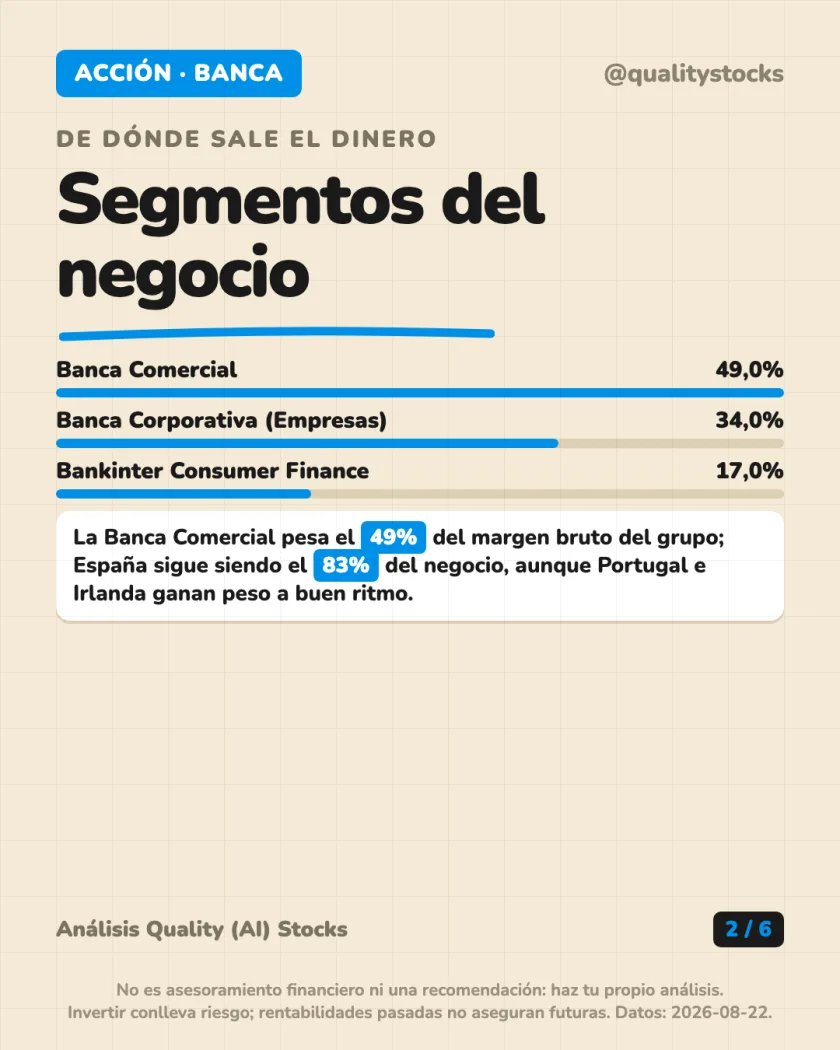
El grupo divide su margen bruto (el equivalente a "ingresos" de un banco) en tres grandes líneas:
- Banca Comercial: 49% del margen bruto. Clientes particulares, hipotecas, fondos, seguros.
- Banca Corporativa (Empresas): 34%. Financiación y servicios a empresas, incluida la banca de grandes corporaciones.
- Bankinter Consumer Finance: 17%. Crédito al consumo.
En 2025 las comisiones (fondos, bolsa, seguros) crecieron un 10,9% y compensaron la caída del margen de intereses, que bajó un 1,8% porque el Banco Central Europeo empezó a bajar tipos.
La idea: casi la mitad del negocio es banca de particulares de toda la vida; el resto se reparte entre empresas y crédito al consumo.
Dónde vende y cómo evolucionan los ingresos
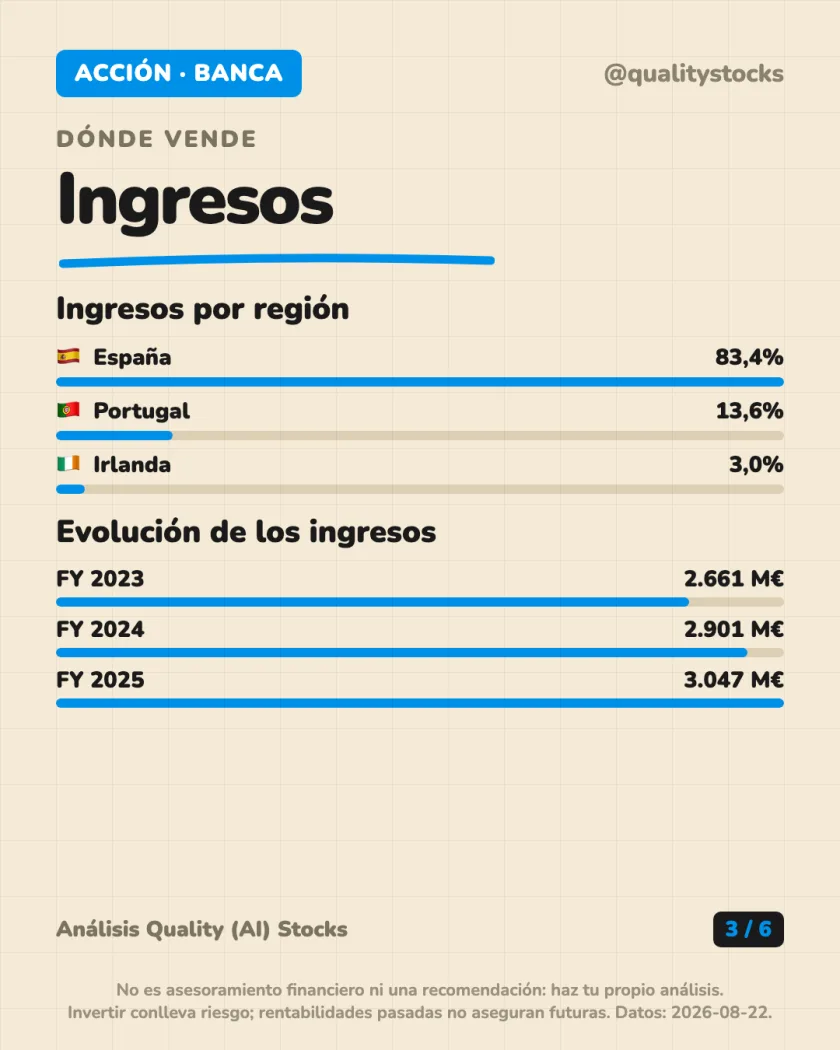
Bankinter opera sobre todo en España, pero lleva años diversificando:
- España: 83% del resultado antes de impuestos del grupo.
- Portugal: 14%. Negocio maduro y muy eficiente (ratio de eficiencia del 33%, mejor que la media del grupo).
- Irlanda: 3%, pero es el mercado que más rápido crece (cartera hipotecaria +23% en 2025).
El margen bruto del grupo ha crecido cada año:
- 2023: 2.661 millones €.
- 2024: 2.901 millones €.
- 2025: 3.047 millones € (primera vez que supera los 3.000 millones).
La idea: España sigue siendo el motor, pero Portugal e Irlanda crecen más rápido y ya pesan una parte relevante del negocio.
Ratios clave y fiscalidad española
Algunos números que ayudan a entender el negocio:
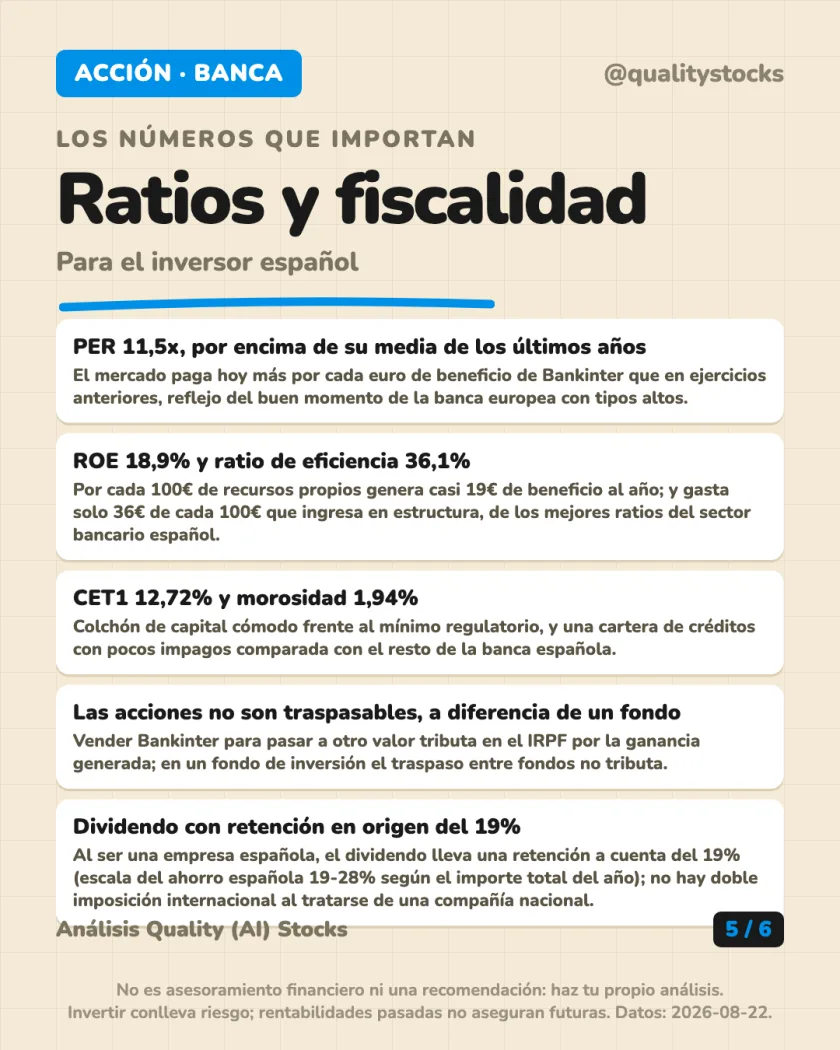
- PER 11,5x, por encima de su media de los últimos años: el mercado paga hoy más por cada euro de beneficio, reflejo del buen momento de la banca con tipos altos.
- ROE del 18,9% y ROTE del 20%: por cada 100€ de recursos propios, el banco genera casi 19-20€ de beneficio al año.
- Ratio de eficiencia del 36,1%: de cada 100€ que ingresa, gasta solo 36€ en estructura. Cuanto más bajo, mejor.
- CET1 (capital de máxima calidad) del 12,72%, muy por encima del mínimo regulatorio del 8,36% exigido por el BCE. Morosidad del 1,94%, baja para el sector.
Sobre fiscalidad española del accionista: a diferencia de un fondo de inversión, las acciones no son traspasables. Vender Bankinter para comprar otra acción tributa en el IRPF por la ganancia generada. El dividendo de Bankinter, al ser una empresa española, lleva una retención en origen del 19% (dentro de la escala del ahorro española, 19-28% según el importe total del año), sin el problema de doble imposición internacional que sí tienen las acciones extranjeras.
La idea: ratios de calidad muy buenos para el sector, pero eso ya se nota en el precio; y fiscalmente funciona como cualquier acción española, sin ventajas de traspaso como un fondo.
Conceptos: PER · márgenes · deuda · valoración · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Negocio, valoración, rentabilidad histórica, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Stocks. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.